

Analyse zu C24 Bank von Appwee
Bei einer Banking-App entscheide ich nicht nur danach, ob der Kontostand schnell zu finden ist. Ich möchte auch verstehen, welche Entscheidungen ich selbst treffen kann und an welchen Stellen ich genauer hinschauen sollte. C24 Bank verbindet ein kostenloses Konto mit einer Mastercard und einer Ausgabenanalyse. Das klingt im Alltag praktisch, sagt für sich genommen aber noch nichts darüber aus, ob der digitale Umgang mit Geld zur eigenen Arbeitsweise passt.
Was Vertrauen bei einer digitalen Bank für mich bedeutet
Die App stammt von der C24 Bank GmbH und gehört in die Kategorie Finanzen. Sie ist eine mobile Anlaufstelle für Menschen, die ihr Konto und ihre Ausgaben auf dem Smartphone im Blick behalten möchten. In meiner Einschätzung ist gerade diese Bündelung der entscheidende Punkt: Je mehr man über eine einzige Oberfläche erledigt, desto wichtiger wird es, dort bewusst und sorgfältig zu handeln.
Ich würde Vertrauen hier nicht mit einem pauschalen Sicherheitsversprechen gleichsetzen. Für eine fundierte Entscheidung zählen die konkreten Funktionen, die man tatsächlich sieht und nutzt, ebenso wie die eigenen Gewohnheiten beim Umgang mit Finanzdaten. Beim Einrichten eines Kontos oder beim Prüfen einzelner Umsätze lohnt es sich, aufmerksam zu lesen und nicht automatisch jede Auswahl zu übernehmen. Diese Vorsicht ist bei jeder Banking-App sinnvoll, nicht nur bei C24.
Ein guter Ausgangspunkt ist, die Anwendung zunächst als Werkzeug für den Überblick zu betrachten, statt sofort alle persönlichen Finanzabläufe darüber laufen zu lassen. Wer sie testet, kann sich erst mit Kontostand, Buchungen und Ausgabenansicht vertraut machen und danach entscheiden, ob sie den eigenen Alltag wirklich vereinfacht. So lässt sich der praktische Nutzen beurteilen, ohne aus einer übersichtlichen Oberfläche vorschnell auf sämtliche Aspekte des Vertrauens zu schließen.
Ein Konto, das sich in den Alltag einfügen soll
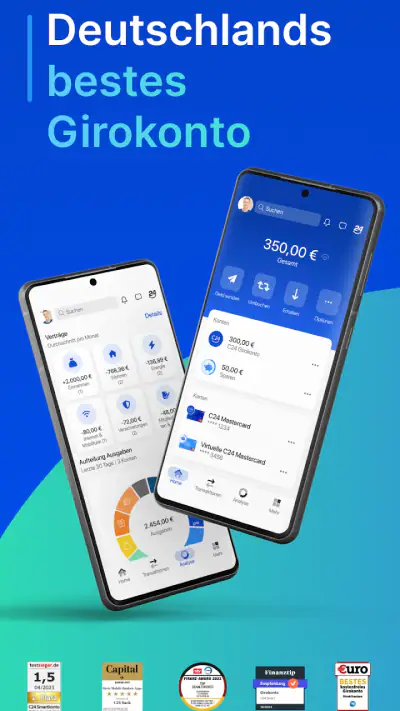
Der Nutzen zeigt sich besonders dann, wenn ich nicht erst am Monatsende wissen möchte, wohin mein Geld geflossen ist. Eine Ausgabenanalyse kann dabei helfen, wiederkehrende Muster zu bemerken: etwa viele kleine Einkäufe, die einzeln unauffällig wirken, zusammen aber das eigene Budget belasten. Die Analyse ersetzt nicht das Prüfen der Buchungen, macht einen regelmäßigen Blick auf die Finanzen jedoch leichter in den Tagesablauf integrierbar.
Ein realistischer Anwendungsfall: Ich bezahle im Lauf der Woche Einkäufe und andere alltägliche Ausgaben mit der Mastercard und öffne später die App, um die Bewegungen zu überprüfen. Statt mich nur auf die Erinnerung zu verlassen, kann ich die sichtbaren Buchungen mit meinen Belegen oder meinem eigenen Haushaltsplan abgleichen. Gerade wenn eine Ausgabe unerwartet erscheint, ist dieser Abgleich hilfreicher als eine schnelle Vermutung darüber, was passiert sein könnte.
Das Konto ist kostenlos, und die App wird im USK-Rahmen ab null Jahren geführt. Diese Alterskennzeichnung ist keine Aussage darüber, wer ein Bankkonto eröffnen darf; sie beschreibt nicht die Voraussetzungen für ein Konto. Wer die Anwendung für sich selbst einrichten möchte, sollte deshalb die tatsächlichen Konto- und Identifizierungsschritte in der App sorgfältig prüfen, statt aus der Einstufung auf die Nutzungsbedingungen zu schließen.
Welche Kontrollen ich bewusst nutzen würde
Bei Finanz-Apps achte ich auf zwei Ebenen: erstens darauf, welche Informationen mir die Oberfläche zur Kontrolle meiner Ausgaben gibt, und zweitens darauf, welche Entscheidungen ich beim Einrichten und im laufenden Betrieb selbst treffe. Die Ausgabenanalyse ist für die erste Ebene relevant. Sie kann einen Anlass liefern, einzelne Buchungen genauer anzusehen, sollte aber nicht als unangreifbare Erklärung jeder Ausgabe behandelt werden. Bei Zweifeln bleibt der direkte Blick auf den Umsatz wichtig.
Ein konkreter Tipp ist, die Analyse nicht nur dann aufzurufen, wenn das Konto knapp wirkt. Wer sie in einem festen Rhythmus prüft, kann Abweichungen eher erkennen und muss weniger im Nachhinein rekonstruieren. Für mich wäre ein kurzer Wochencheck nützlicher als eine lange Sitzung am Monatsende: Ich würde auffällige Posten markieren, sie mit meinen eigenen Unterlagen abgleichen und erst dann Schlüsse für die nächste Woche ziehen.
Der zweite hilfreiche Schritt ist, beim Einrichten jede angezeigte Auswahl einzeln zu lesen. Das gilt besonders dann, wenn die App um Zugriff auf weitere Informationen oder um eine Verknüpfung mit anderen Konten bittet. Open Banking ist Teil des Angebots, doch daraus folgt nicht, dass man jede mögliche Verbindung sofort nutzen muss. Wenn mir zunächst ein Konto und eine Mastercard genügen, würde ich den Umfang bewusst klein halten und zusätzliche Verknüpfungen erst dann erwägen, wenn ich ihren konkreten Nutzen verstehe.
Diese Zurückhaltung ist kein Urteil gegen die Funktion. Eine gebündelte Sicht auf mehrere Konten kann für Menschen nützlich sein, die ihre Finanzen an verschiedenen Stellen führen. Sie bedeutet aber auch, dass mehr Finanzinformationen an einer Oberfläche zusammenkommen können. Ich würde deshalb vor jeder Verbindung prüfen, welches Konto einbezogen werden soll, wofür ich die Übersicht brauche und ob der zusätzliche Komfort meinen eigenen Ansprüchen an Datensparsamkeit entspricht.
Galerie
Wo sensible Momente besondere Aufmerksamkeit verdienen
Die sensibelsten Schritte liegen bei einer Bank-App oft nicht beim alltäglichen Öffnen des Kontostands, sondern bei Kontoeröffnung, Identitätsprüfung, Zahlungsentscheidungen und möglichen Verknüpfungen. Dort sollte ich langsam genug vorgehen, um zu verstehen, welche Angaben ich gerade mache und welche Auswahl ich bestätige. Eine vertraute Gestaltung kann den Ablauf bequemer machen, aber sie ist kein Grund, Hinweise ungelesen wegzutippen.
Auch bei der Ausgabenanalyse würde ich private Informationen nicht sorglos behandeln. Kategorien oder Zusammenfassungen können den persönlichen Finanzalltag auf einen Blick erkennbar machen. Wenn ich mein Smartphone mit anderen teile oder jemandem den Bildschirm zeige, sollte ich daher überlegen, welche Ansicht gerade geöffnet ist. Das ist ein einfacher, alltagsnaher Schutz: Finanzübersichten gehören zu den Inhalten, die ich nicht beiläufig auf einem entsperrten Display stehen lassen würde.
Wer Open Banking verwenden möchte, sollte die Entscheidung zudem vom eigenen Bedarf abhängig machen. Für eine einzelne Hauptbank kann die zusätzliche Verknüpfung wenig Mehrwert bringen; wer Konten bei mehreren Instituten verteilt hat, könnte eine zentrale Übersicht dagegen hilfreicher finden. In beiden Fällen würde ich keine Verbindung allein deshalb einrichten, weil sie verfügbar ist. Erst der eigene Arbeitsablauf zeigt, ob sie tatsächlich Aufwand spart.
Ein weiterer nüchterner Umgang mit sensiblen Daten ist, Änderungen an den eigenen Finanzen nicht allein aus einer automatischen Einordnung abzuleiten. Eine Ausgabe kann ungewöhnlich aussehen und dennoch beabsichtigt sein; umgekehrt kann ein vertraut wirkender Posten einen genaueren Blick verdienen. Die App kann beim Auffinden solcher Punkte helfen, während die Entscheidung, ob etwas stimmt, bei mir bleibt.
Für wen die App passt – und wann ich anders wählen würde
Ich sehe C24 vor allem für Menschen, die ein mobiles Konto mit Mastercard möchten und ihre laufenden Ausgaben regelmäßig selbst überprüfen. Wer gerne kurze Finanzchecks am Smartphone macht, kann von der Kombination aus Konto und Analyse profitieren. Die App ist auch interessant für Nutzer, die Open Banking erwägen, aber erst bewusst abwägen möchten, ob eine gebündelte Finanzübersicht zu ihrem Umgang mit persönlichen Informationen passt.
Weniger passend ist sie für jemanden, der möglichst wenig über eine Smartphone-App erledigen möchte oder seine Bankgeschäfte lieber über einen persönlichen Ansprechpartner und etablierte Filialwege organisiert. Ebenso sollte man nicht erwarten, dass eine Ausgabenanalyse die eigene Haushaltsplanung vollständig übernimmt. Wer individuelle Beratung, besonders umfangreiche Planungswerkzeuge oder eine andere Kontostruktur benötigt, sollte die Angebote anderer Banken gezielt vergleichen, statt allein wegen der mobilen Übersicht zu wechseln.
Im Vergleich zu einer klassischen Banking-App, die vor allem Kontostand und Buchungen zeigt, setzt C24 stärker auf den zusätzlichen Überblick über Ausgaben und auf Open Banking. Das kann den Alltag vereinfachen, wenn ich Finanzinformationen an einem Ort sehen möchte. Eine reine Konto-App kann dagegen die bessere Wahl sein, wenn ich möglichst wenige Funktionen und Verknüpfungen nutzen will. Die passende Entscheidung hängt daher weniger von der Zahl der sichtbaren Möglichkeiten ab als davon, welche davon ich wirklich brauche.
Ein praktischer Vergleich vor einem Wechsel sollte nicht beim ersten Eindruck enden. Ich würde prüfen, ob die üblichen eigenen Abläufe mit dem Konto funktionieren, wie gut ich Buchungen nachvollziehen kann und ob ich mich mit dem Umfang der gewünschten Verknüpfungen wohlfühle. Ebenso sollte man mögliche Bedingungen des Kontos direkt in der Anwendung und den zugehörigen Unterlagen lesen. So vergleicht man tatsächliche Nutzbarkeit und eigene Prioritäten statt bloß eine Funktionsliste mit einer anderen.
Einordnung, Pflege und langfristige Nutzung
Die App ist kostenlos erhältlich und hat eine durchschnittliche Bewertung von 4,5 bei rund 54.000 Bewertungen; mehr als 9.000 Rezensionen geben zusätzliche Einblicke in unterschiedliche Nutzererfahrungen. Über eine Million Installationen zeigen, dass sie eine breite Nutzung erreicht hat. Solche Zahlen sind für mich ein Orientierungspunkt, aber kein Ersatz dafür, die eigenen Anforderungen an eine Bank und den Umgang mit persönlichen Finanzinformationen zu prüfen.
Veröffentlicht wurde die Anwendung am 8. Oktober 2020. Die aktuelle Version ist 4.1.0.2; als Mindestanforderung ist Android 9 genannt. Wer ein älteres Gerät nutzt, sollte vor der Einrichtung prüfen, ob die App dort verfügbar und zuverlässig nutzbar ist. Auch bei einem geeigneten Gerät ist es vernünftig, die Anwendung aktuell zu halten und das Smartphone selbst mit einer Bildschirmsperre zu schützen – einfache Maßnahmen, die die eigene Nutzung sorgfältiger machen.
Für den laufenden Gebrauch würde ich mir eine kleine Routine setzen: Buchungen regelmäßig ansehen, unklare Posten zeitnah prüfen und die Ausgabenanalyse als Hinweis statt als endgültiges Urteil verstehen. Bei einer zusätzlichen Kontoverknüpfung würde ich gelegentlich neu überlegen, ob sie noch gebraucht wird. Diese Gewohnheiten helfen, den Komfort einer zentralen Finanzansicht zu nutzen, ohne die eigene Aufmerksamkeit an die App abzugeben.
Mein vorsichtiges Urteil
Mein Eindruck ist positiv, aber bewusst nicht bedingungslos: C24 verbindet ein kostenloses Konto, Mastercard und Ausgabenanalyse auf eine Weise, die für einen mobilen und selbstständigen Umgang mit Geld sinnvoll sein kann. Besonders überzeugend finde ich den möglichen Nutzen im Alltag, wenn man Buchungen nicht nur verwalten, sondern regelmäßig besser einordnen möchte.
Entscheidend bleibt für mich die eigene Kontrolle. Ich würde die Anwendung erst mit den Funktionen nutzen, die ich wirklich benötige, Angaben und Auswahlmöglichkeiten in sensiblen Schritten aufmerksam prüfen und Open Banking nur bei einem klaren persönlichen Vorteil einsetzen. Wer eine solche aktive, digitale Verwaltung schätzt, sollte C24 in Betracht ziehen. Wer dagegen bewusst wenige Funktionen oder persönliche Betreuung bevorzugt, ist mit einer anderen Banklösung möglicherweise besser aufgehoben. C24 Bank ist für mich damit keine automatische Empfehlung für alle, sondern eine interessante Option für Menschen, die Komfort und sorgfältige Eigenkontrolle zusammenbringen möchten.
C24 Bank Vor- und Nachteile
- Kostenloses Girokonto ohne monatliche Kontoführungsgebühr
- Virtuelle Karte lässt sich direkt nach der Kontoeröffnung nutzen
- Bargeldabhebungen sind an vielen Supermarktkassen möglich
- Unterkonten helfen dabei
- Geld für verschiedene Ziele zurückzulegen
- Push-Mitteilungen informieren zeitnah über Kontobewegungen
- Die Kontoeröffnung erfordert eine Identitätsprüfung per Video- oder Postident
- Für Bargeldabhebungen können je nach Betrag Gebühren anfallen
- Einige Leistungen und Kartenoptionen sind an Kontomodelle gebunden
- Bei Problemen ist der persönliche Kontakt in einer Filiale nicht möglich
- Konto und App setzen eine stabile Internetverbindung voraus
C24 Bank Häufig gestellte Fragen
Was ist die C24 Bank und welche Funktionen bietet die App?
Die C24 Bank ist eine deutsche Direktbank der CHECK24-Gruppe. Über die App können Kundinnen und Kunden ihr Konto verwalten, Umsätze prüfen, Überweisungen tätigen und je nach gewähltem Kontomodell weitere Funktionen nutzen. Dazu gehören beispielsweise eine Debitkarte sowie Auswertungen zu Einnahmen und Ausgaben. Welche Leistungen und Konditionen gelten, hängt vom aktuellen Angebot ab. Prüfen Sie deshalb vor der Kontoeröffnung die Informationen der Bank.
Wie kann ich ein C24-Konto eröffnen und was brauche ich dafür?
Die Kontoeröffnung erfolgt in der Regel direkt in der App. Dafür werden persönliche Angaben und ein gültiges Ausweisdokument benötigt; außerdem muss die Identität überprüft werden, etwa über ein digitales Video- oder Ident-Verfahren. Welche Voraussetzungen gelten, kann von Wohnsitz, Alter und gewähltem Kontomodell abhängen. Halten Sie Ihr Smartphone und den Ausweis bereit und lesen Sie vor dem Absenden die Vertrags- und Datenschutzhinweise aufmerksam durch.
Ist das C24-Konto kostenlos und welche Gebühren können anfallen?
Ob ein Konto kostenlos ist, richtet sich nach dem ausgewählten Kontomodell und den jeweils geltenden Bedingungen. Bestimmte Leistungen können im Basismodell enthalten sein, während für zusätzliche Funktionen, Karten oder einzelne Vorgänge Entgelte gelten können. Auch Bedingungen wie Limits oder die Verfügbarkeit bestimmter Services können sich unterscheiden. Verlassen Sie sich daher nicht allein auf ältere Erfahrungsberichte: Prüfen Sie das aktuelle Preis- und Leistungsverzeichnis der C24 Bank vor der Eröffnung.
Wie sicher ist die C24-Bank-App und wie schütze ich mein Konto?
Die App bietet digitale Möglichkeiten zur Anmeldung und Kontoverwaltung; verfügbare Sicherheitsverfahren können je nach Gerät und App-Version variieren. Verwenden Sie ein sicheres Gerätepasswort, halten Sie Betriebssystem und App aktuell und geben Sie niemals Zugangsdaten oder Bestätigungscodes an andere Personen weiter. Bei verdächtigen Aktivitäten sollten Sie umgehend den offiziellen Kundenservice kontaktieren. Informieren Sie sich außerdem in den aktuellen Unterlagen der Bank über Einlagensicherung und Sicherheitsbedingungen.
Kann ich C24 Bank auf Android und iPhone nutzen, und was sollte ich vor dem Download prüfen?
Die C24-Bank-App ist für unterstützte Android- und iOS-Geräte vorgesehen. Die genaue Kompatibilität hängt von der installierten Betriebssystemversion und den aktuellen Anforderungen der App ab. Laden Sie die Anwendung nur über den offiziellen Google Play Store oder Apple App Store herunter und prüfen Sie dort Anbietername, Berechtigungen sowie letzte Aktualisierungen. Lesen Sie auch die Bewertungen mit Blick auf Ihr eigenes Gerät und beachten Sie, dass einzelne Funktionen eine Internetverbindung erfordern.

Herunterladen













